Pojištění domácnosti a nemovitosti: co si ve smlouvě zkontrolovat
Co kryje pojištění domácnosti a nemovitosti, jak poznat podpojištění a co udělat po škodě. Kontrolní seznam pro majitele i nájemníky.
 Tereza Kopecká
7 min čtení
Obsah článku
- Domácnost a nemovitost jsou dvě různé pojistky
- Které živly kryje i základní varianta a co se připojišťuje
- Voda: povodeň, záplava a porucha potrubí
- Vichřice a sníh
- Krádež a vandalismus
- Podpojištění: nejčastější a nejdražší chyba
- Spoluúčast a výluky: dva řádky, na kterých se rozhoduje
- Co dělat po škodě, krok za krokem
- Pět minut, které se vyplatí: kontrola smlouvy
- Časté otázky
- Musím mít pojištění domácnosti povinně?
- Jak často mám smlouvu kontrolovat?
- Platí pojištění domácnosti i pro nájemníka?
- Co když se zničené věci nedají prokázat?
- Musí pojišťovna proplatit celou škodu, když jsem pojištěný na novou cenu?
Většina lidí má pojistnou smlouvu uloženou v šuplíku a otevře ji až ve chvíli, kdy praskne hadice od pračky nebo vítr odnese kus střechy. To je nejhorší možný okamžik na zjištění, že smlouva kryje méně, než jste si mysleli. Tenhle text je kontrolní seznam: co domácnost a nemovitost typicky kryjí, kde bývají díry a co udělat po škodě.
Domácnost a nemovitost jsou dvě různé pojistky
Základní zmatek začíná už u pojmů. Pojištění nemovitosti chrání to, co nejde jen tak odnést: zdi, střechu, okna, vedlejší stavby jako garáž nebo kůlnu. Pojištění domácnosti kryje vybavení: nábytek, elektroniku, spotřebiče, osobní věci a podle České spořitelny obvykle i stavební součásti uvnitř bytu, například podlahy, obklady nebo tapety.
| Co se poškodí | Kam to obvykle patří |
|---|---|
| Střecha, fasáda, okna, nosné zdi | Pojištění nemovitosti |
| Garáž, kůlna, plot (pokud jsou ve smlouvě) | Pojištění nemovitosti |
| Nábytek, televize, pračka, oblečení | Pojištění domácnosti |
| Podlahy, obklady, tapety v bytě | Domácnost, ale u každé pojišťovny se to liší |
| Škoda způsobená sousedovi (vytopení) | Pojištění odpovědnosti |
Poslední řádek je důležitý. Odpovědnost z vlastnictví nemovitosti kryje škody, které způsobí váš majetek třetí osobě, a občanská odpovědnost se týká vás, dětí a domácích zvířat. Není povinná, ale když vám praskne trubka a zatopíte sousedovi dva byty pod sebou, částka se snadno vyšplhá do stovek tisíc korun. Zkontrolujte, jestli ji smlouva obsahuje a na jaký limit.
Byt v bytovém domě má navíc zvláštnost: spoluvlastnický podíl na společných částech domu má obvykle pojištěný celý dům přes společenství vlastníků nebo bytové družstvo. Zeptejte se správce, co přesně kryje a zda se krytí nepřekrývá s vaší smlouvou.
Které živly kryje i základní varianta a co se připojišťuje
Česká asociace pojišťoven uvádí, že minimální varianta pojištění domácnosti zahrnuje požár, výbuch, přímý úder blesku, pád letadla a také vichřici a krupobití. Rozšířené balíčky přidávají krádež vloupáním, vandalismus, vodu z vodovodního zařízení, spad stromů, sesuv půdy, tíhu sněhu a námrazy nebo zemětřesení. Jak vypadá vaše smlouva, poznáte jen z jejího textu, ne z názvu tarifu.
Voda: povodeň, záplava a porucha potrubí
Tady se dělají nejdražší omyly, protože se pod slovem „voda“ skrývají tři různé věci:
- Povodeň je zatopení vodou, která se vylila z vodního toku, tedy z řeky nebo potoka.
- Záplava je zaplavení vodou z přívalových dešťů. Může zasáhnout i dům na svahu, který od řeky leží daleko.
- Voda z vodovodního zařízení je prasklé potrubí, závada pračky nebo myčky, vytopení od souseda.
Povodeň a záplava bývají v základním balíčku často vynechané a je nutné je připojistit. Podle lokality může pojišťovna nabídnout jen omezené krytí nebo vyšší spoluúčast, proto si údaje o rizikové zóně ověřte ještě před podpisem, ne po přívalovém dešti.
Vichřice a sníh
Slovník České asociace pojišťoven popisuje vichřici jako vítr, který překročí obvykle 20,8 metru za sekundu, tedy 75 kilometrů v hodině (devátý stupeň Beaufortovy stupnice). Pokud rychlost větru v místě nejde zjistit, pojišťovna plní podle podmínek jen tehdy, když prokážete, že vichřice v okolí napáchala podobné škody. Slabší, ale stále silný vítr, který vám shodí komín, tak pojistnou událostí být nemusí. Ve smlouvě si přečtěte, jak přesně je vichřice definovaná. Stejně tak se dívejte na definici tíhy sněhu, pokud máte plochou střechu nebo přístavek.
Krádež a vandalismus
Krádež bývá pojištěná jen při vloupání, tedy když pachatel překonal zámek nebo jinou překážku. Prostá ztráta věci nebo krádež z nezamčeného auta nebo předsíně pod ni nespadá. Většina smluv navíc stanoví limity pro cennosti, hotovost nebo šperky a vyžaduje minimální zabezpečení: bezpečnostní zámek, mříže, uzamčení. Pokud tyto podmínky nesplníte, pojišťovna může plnění snížit nebo odmítnout.
Podpojištění: nejčastější a nejdražší chyba
Pojistná částka je horní hranice plnění, kterou máte ve smlouvě. Pojistná hodnota je to, kolik by stálo pořídit stejnou domácnost nebo postavit stejný dům znovu. Když je částka nižší než hodnota, jde o podpojištění a pojišťovna plnění poměrně krátí. Nezáleží přitom na výši škody: krátí se i menší škoda, než je sjednaná částka.
Jednoduchý příklad: domácnost má pojistnou hodnotu 500 000 Kč, ale je pojištěná jen na 400 000 Kč. Podpojištění je 20 procent, takže při škodě 100 000 Kč můžete podle poměru dostat jen zhruba 80 000 Kč. Přesný způsob krácení najdete v pojistných podmínkách, u každé pojišťovny se může lišit.
Podle České asociace pojišťoven z dubna 2025 je sedm z deseti českých rodinných domů podpojištěných a průměrná pojistná částka dosahuje jen zhruba 60 procent hodnoty nemovitosti. Podle asociace kvůli špatně nastaveným pojistkám lidé ročně přicházejí až o 700 milionů korun a při obnově domu by jim nejčastěji chybělo přes milion korun. Více než třetina lidí se přitom na svou smlouvu za posledních pět let vůbec nepodívala. Ceny stavebních prací a materiálů se za tu dobu měnily, ale pojistná částka zůstala stejná.
Co s tím:
- U rodinného domu spočítejte orientační pojistnou hodnotu v kalkulačce České asociace pojišťoven (najdete ji na webu 60nestaci.cz), kterou asociace vyvinula s Fakultou stavební ČVUT. Jde o orientační odhad, přesný výpočet dělá pojišťovna nebo znalec.
- U domácnosti projděte pokoje a sečtěte, kolik by stálo pořídit vybavení znovu, ne kolik jste za něj dali. Kuchyň, televize, počítače, oblečení a kola se sčítají rychleji, než čekáte.
- Ověřte, jestli smlouva obsahuje pojištění na novou cenu. Časová cena zohledňuje opotřebení, takže za pět let starou pračku nebo sedačku dostanete zlomek toho, co stojí nová.
- Zjistěte, zda má smlouva automatickou valorizaci pojistné částky podle inflace, nebo si částku každý rok kontrolujte sami.
Spoluúčast a výluky: dva řádky, na kterých se rozhoduje
Spoluúčast je část škody, kterou hradíte sami. Nižší spoluúčast znamená vyšší pojistné a naopak. Pravidlo, které funguje: vyberte takovou částku, kterou byste zvládli zaplatit z rezervy bez zadlužení. Kolik peněz si při plánování domácnosti držet stranou, rozebíráme v průvodci osobními financemi. Spoluúčast může být navíc různá podle rizika, například vyšší u povodně než u vody z potrubí.
Výluky jsou situace, kdy pojišťovna nezaplatí vůbec nic. Typicky jde o úmyslné poškození, škodu způsobenou pod vlivem alkoholu nebo jiných návykových látek (u odpovědnosti bývá výluka), škody vzniklé nedostatečnou údržbou nebo opotřebením a škody, kterým jste nezabránili, i když jste mohli. Kdo nechá po stržení střechy do domu týden pršet, dostane nejspíš proplacenou škodu od větru, ale ne tu od deště.
Co dělat po škodě, krok za krokem
- Zabraňte dalším škodám. Zavřete přívod vody, přikryjte střechu plachtou, odvětrejte. Účtenky za nouzová opatření si uschovejte.
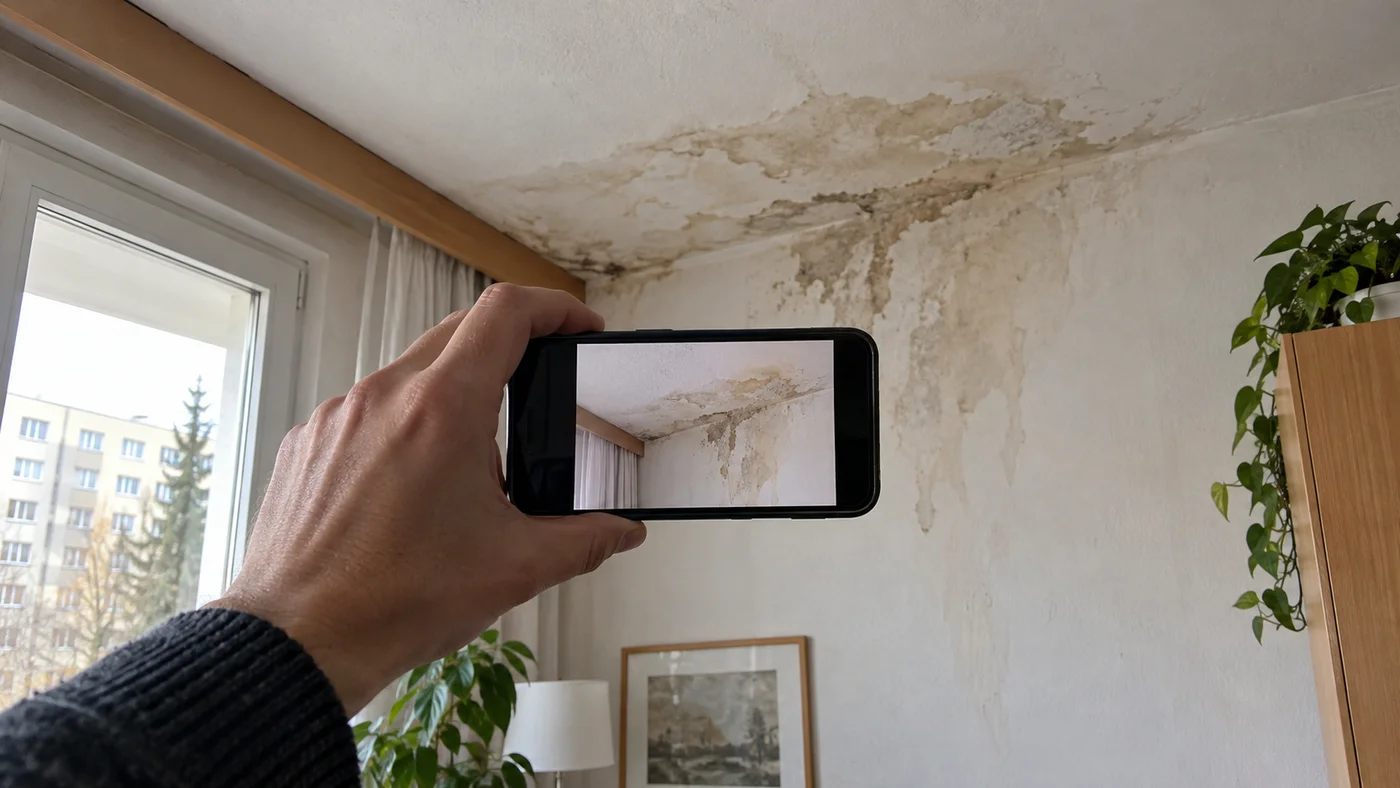
- Vše vyfoťte a natočte, než začnete uklízet. Ideálně poškození i celkový pohled na místnost nebo dům.
- Nahlaste škodu bez zbytečného odkladu. Při pozdním nahlášení může pojišťovna plnění krátit. U krádeže volejte policii.
- Nevyhazujte poškozené věci, dokud je pojišťovna nebo likvidátor neposoudí, pokud to není nutné z hygienických důvodů (v tom případě je vyfoťte).
- Připravte doklady: pojistnou smlouvu, seznam poškozených věcí, účty nebo fotky, které dokládají jejich pořízení.
Pokud vás vytopil soused, může škodu nejdřív uhradit vaše pojišťovna a pak ji vymáhat po sousedovi nebo jeho pojišťovně. Vy tak nemusíte čekat na spor. Kontakty se sousedem přesto vyměňte hned, usnadní to celý proces.
Pět minut, které se vyplatí: kontrola smlouvy
Otevřete smlouvu a odškrtejte:
- Je částka domácnosti i nemovitosti aktuální a odpovídá dnešní ceně?
- Kryje smlouva povodeň a záplavu, případně jak?
- Jaká je spoluúčast u jednotlivých rizik?
- Jaké jsou limity pro cennosti, elektroniku a věci mimo domov?
- Je součástí pojištění odpovědnosti a na kolik?
- Jaké zabezpečení pojišťovna vyžaduje?
Pokud bydlení financujete úvěrem, pojištění nemovitosti řešíte s bankou. Souvislosti najdete v textu o stavebním spoření a úvěru na bydlení. Celkové náklady na bydlení včetně pojištění a případných dávek pomůže srovnat výpočet příspěvku na bydlení.
Časté otázky
Musím mít pojištění domácnosti povinně?
Ne, pojištění domácnosti ani nemovitosti zákon nevyžaduje. U hypotéky ale banka pojištění nemovitosti standardně požaduje. Povinné je naopak pojištění odpovědnosti z provozu vozidla, ne bydlení.
Jak často mám smlouvu kontrolovat?
Nejméně jednou ročně a vždy po větší změně: rekonstrukci, nákupu drahé elektroniky, přístavbě nebo stěhování. Ceny stavebních prací a materiálů se mění rychle, a s nimi i to, kolik by stála obnova domu.
Platí pojištění domácnosti i pro nájemníka?
Ano, nájemník si může pojistit vlastní věci a odpovědnost za škody způsobené v bytě. Vybavení, které do bytu dodal majitel, si obvykle pojišťuje on sám. Domluvte se s pronajímatelem, kdo co kryje.
Co když se zničené věci nedají prokázat?
Nemusíte mít účtenku ke všemu, ale pomáhají fotky, videa a soupis vybavení. Ideální je jednou za rok projít byt s telefonem a natočit obsah skříní i garáže.
Musí pojišťovna proplatit celou škodu, když jsem pojištěný na novou cenu?
Jen do výše pojistné částky a po odečtení spoluúčasti. Pokud je částka nižší než skutečná hodnota, plnění se poměrně krátí. Proto je aktuální pojistná částka důležitější než samotná nová cena.